
Procesatori · PSD2 · Reconciliere
Integrare plăți online și bănci pentru magazine și platforme
Pe scurtWeDevelop este o firmă românească de software care integrează procesatori de plăți precum Netopia, EuPlatesc, PayU, Stripe, Mollie și Adyen, conexiuni bancare PSD2 și reconcilierea extraselor în magazine online și aplicații proprii. Se potrivește afacerilor din România și din străinătate la care greul începe după checkout: retururi, plăți recurente, fișiere de decontare și contabili care potrivesc manual încasările.
Date esențiale
- Furnizor
- WeDevelop, companie de software din România
- Clienți
- România, UE, Marea Britanie și America de Nord
- Limbi
- Română și engleză
- Facturare
- RON, EUR sau GBP
- Preț
- Ofertă după analiză, pe baza cerințelor tale
- Contact
- office@wedevelop.ro
01Ți se potrivește?
Când o integrare de plăți cere mai mult decât un modul
Unui magazin obișnuit, cu un singur procesator și volum modest, s-ar putea să îi ajungă modulul oficial al platformei. Lucrul personalizat începe să merite când se aplică mai multe dintre situațiile de mai jos.
- Contabilitatea potrivește manual încasările cu comenzile și facturile la sfârșit de lună.
- Retururile și chargeback-urile se rezolvă în afara sistemului și lasă evidențe care nu se potrivesc.
- Vinzi abonamente și pierzi clienți din cauza reînnoirilor eșuate, nu a renunțărilor.
- Ai un marketplace și trebuie să împarți banii între vânzători sau să plătești oameni din mai multe țări.
- Vrei soldurile și tranzacțiile bancare în propriul sistem, nu într-un portal în care se loghează cineva.
02Ce primești
Ce acoperă o integrare de plăți
Încasarea primei plăți cu cardul este de obicei partea mică a proiectului. Restul ține contabilitatea corectă.
Integrarea procesatorului
Plăți cu cardul și prin portofele electronice în Magento, WooCommerce sau într-o aplicație proprie, cu 3-D Secure 2, carduri salvate și webhook-uri care rezistă la reîncercări.
Abonamente și dunning
Facturare recurentă, reîncercări alese după motivul refuzului, actualizarea cardurilor și notificări în limba clientului înainte de suspendarea accesului.
Plăți divizate și plăți către terți
Decontare de marketplace între mai mulți vânzători, automatizarea plăților ieșite și evidențele de care are nevoie fiecare parte.
Conexiuni bancare
Date de cont și inițiere de plăți PSD2 prin furnizori licențiați, interfețe corporate ale băncilor acolo unde există și import de extrase MT940 sau CAMT.053.
Reconciliere
Decontări, comisioane și chargeback-uri potrivite cu comenzile, facturile și ERP-ul, iar la contabilitate ajung doar excepțiile reale.
Retururi, dispute și antifraudă
Fluxuri pentru retururi și chargeback-uri, reguli antifraudă, o strategie de excepții SCA și exporturi utile contabilului și auditorului.
03Ce variantă
Procesator local, procesator internațional, open banking sau extrase
Sunt canale diferite, iar multe afaceri ajung să folosească două dintre ele. Alegerea depinde de unde sunt clienții tăi și de ce se întâmplă cu banii după încasare.
| Variantă | Potrivită când | Compromis |
|---|---|---|
| Procesator activ în România (Netopia, EuPlatesc, PayU) | Majoritatea vânzărilor sunt interne, iar acceptarea cardurilor locale și costul pe piața internă contează cel mai mult. | Verifică din timp vânzările transfrontaliere, abonamentele și API-ul, în funcție de ce îți trebuie. |
| Procesator internațional (Stripe, Mollie, Adyen) | Vinzi peste graniță, facturezi abonamente sau vrei o experiență mai bună pentru dezvoltatori. | Costul pe piața internă poate fi mai puțin avantajos, deci compară ratele efective pe mixul tău de tranzacții. |
| Open banking PSD2 printr-un furnizor licențiat | Vrei date de cont sau inițiere de plăți în propriul sistem. | Acoperirea depinde de bancă și de furnizor și nu înlocuiește acceptarea cardurilor. |
| Fișiere de extras (MT940, CAMT.053) | Banca nu are un API utilizabil sau vrei o variantă de rezervă sigură pentru reconciliere. | Datele vin periodic, nu în timp real, și arată doar banii care s-au mișcat deja. |
Felul în care se preiau datele de card este o alegere separată. Cu câmpuri găzduite sau cu redirect, datele cardului nu ating serverele tale, ceea ce te ține de regulă în SAQ-A, cea mai ușoară categorie PCI DSS. Banca acceptatoare confirmă ce ți se aplică.
04Cost
Ce determină costul unei integrări de plăți
Ofertăm după ce sunt enumerate fluxurile de bani, pentru că un checkout găzduit și un marketplace cu plăți către terți sunt proiecte foarte diferite. Acești factori contează cel mai mult.
| Factor | De ce contează |
|---|---|
| Fluxurile de după vânzare | Retururile, capturile parțiale, chargeback-urile și plățile eșuate cer fiecare un traseu și teste proprii. |
| Facturarea recurentă | Dunning-ul, programul de reîncercări, excepțiile SCA și actualizarea cardurilor adaugă logică pe care un checkout simplu nu o are. |
| Plăți divizate și către terți | Mai mulți vânzători sau beneficiari înseamnă reguli de decontare, documente fiscale și mai multe cazuri limită. |
| Cât de adâncă este reconcilierea | Potrivirea decontărilor și comisioanelor cu comenzile este un nivel de lucru, iar ducerea rezultatului în ERP sau în contabilitate este altul. |
| Platforma ta | Un modul întreținut pe Magento sau WooCommerce cere mai puțină muncă decât o aplicație proprie, cu propriul model de comenzi. |
| Conexiunea cu banca | Un furnizor PSD2 licențiat, interfața corporate a băncii și fișierele de extras cer lucrări diferite, iar disponibilitatea depinde de bancă. |
Comisioanele procesatorului și ale băncii sunt percepute de ei și nu fac parte din integrare. Când alegem un furnizor, comparăm ratele efective pe tranzacțiile tale reale, nu prețurile de listă.
05Cum începem
De la potrivire manuală la un circuit închis
Descrii cum circulă banii azi
Platforma, metodele de plată, piețele, banca și felul în care se tratează acum facturile și retururile.
Alegerea furnizorilor
Comparăm acoperirea metodelor de plată, calitatea API-ului, termenele de decontare și tratarea disputelor, apoi recomandăm un furnizor sau îți spunem să îl păstrezi pe cel actual.
Contul de comerciant și mediul de test
Deschizi sau extinzi contul la furnizor, iar integrarea începe în mediul lui de test.
Construcție, testare și lansare
Refuzurile, 3-D Secure, retururile și webhook-urile repetate se testează înainte de lansare, iar plățile eșuate sunt monitorizate și alertate de la început.
06Pentru o ofertă corectă
Ce să incluzi în cerere
Aici contează mai mult traseul banilor decât o listă de funcții.
- Platforma magazinului sau a aplicației și metodele de plată folosite acum.
- Volume aproximative, valoarea medie a comenzii și țările în care vinzi.
- Banca ta și dacă oferă acces prin API la conturile firmei.
- Cum se tratează azi facturile, retururile și chargeback-urile și cine se ocupă de ele.
- Dacă ai nevoie de abonamente, plăți divizate sau plăți către terți.
07Întrebări
Ce întreabă clienții despre integrarea plăților și a băncilor
Cât costă integrarea unui procesator de plăți?
Costul depinde mai mult de fluxurile din jurul vânzării decât de procesator: retururi, abonamente, plăți divizate și reconciliere. Ofertăm după ce sunt enumerate, iar comisioanele rămân separate, pentru că le plătești direct procesatorului.
Cât durează integrarea plăților online?
Depinde mai puțin de cod și mai mult de aprobarea contului de comerciant, de platforma ta și de câte fluxuri urmează după prima plată cu cardul. Un checkout găzduit este o lucrare mult mai mică decât abonamentele cu reconciliere, așa că dăm un termen după ce fluxurile sunt cunoscute.
Alegem Netopia sau Stripe?
Vânzările mai ales interne cu cardul duc de obicei spre un procesator activ în România, cum este Netopia, iar vânzările peste graniță și abonamentele spre Stripe. Unele afaceri le folosesc pe amândouă, iar comparația trebuie făcută pe ratele efective ale tranzacțiilor tale.
Avem nevoie de un audit PCI DSS ca să primim plăți cu cardul?
De regulă nu un audit complet, dacă datele cardului nu ajung pe serverele tale. Câmpurile găzduite sau redirectul te țin în mod normal în SAQ-A, un chestionar de autoevaluare, deci obligația e mult mai ușoară. Banca acceptatoare confirmă nivelul, iar noi proiectăm integrarea ca perimetrul să rămână mic.
Se pot potrivi automat plățile bancare cu facturile?
Da, prin importul extraselor prin PSD2 sau din fișiere MT940 și CAMT.053 și potrivirea fiecărei încasări cu o factură deschisă. Plățile parțiale și referințele lipsă merg într-o coadă de excepții, așa că financiarul verifică doar acele cazuri, nu tot extrasul.
Ați făcut integrări de plăți pe proiecte reale?
Da. Magazinul WooCommerce Cargoart încasează cu cardul prin Netopia și facturează prin SmartBill, iar marketplace-ul Smatch folosește Stripe ca să țină plățile clienților până când laboratorul acceptă lucrarea, cu Trolley pentru plățile către designeri din multe țări.
Cum reducem plățile eșuate la abonamente?
Folosește un proces de dunning, nu o singură reîncercare: momente alese după motivul refuzului, actualizarea automată a cardului unde rețeaua permite, notificări în limba clientului și o perioadă de grație. Totul este construit în fluxul de facturare, ca nimeni să nu fie nevoit să alerge manual după clienți.
08Proiecte conexe
Ce am realizat în această zonă
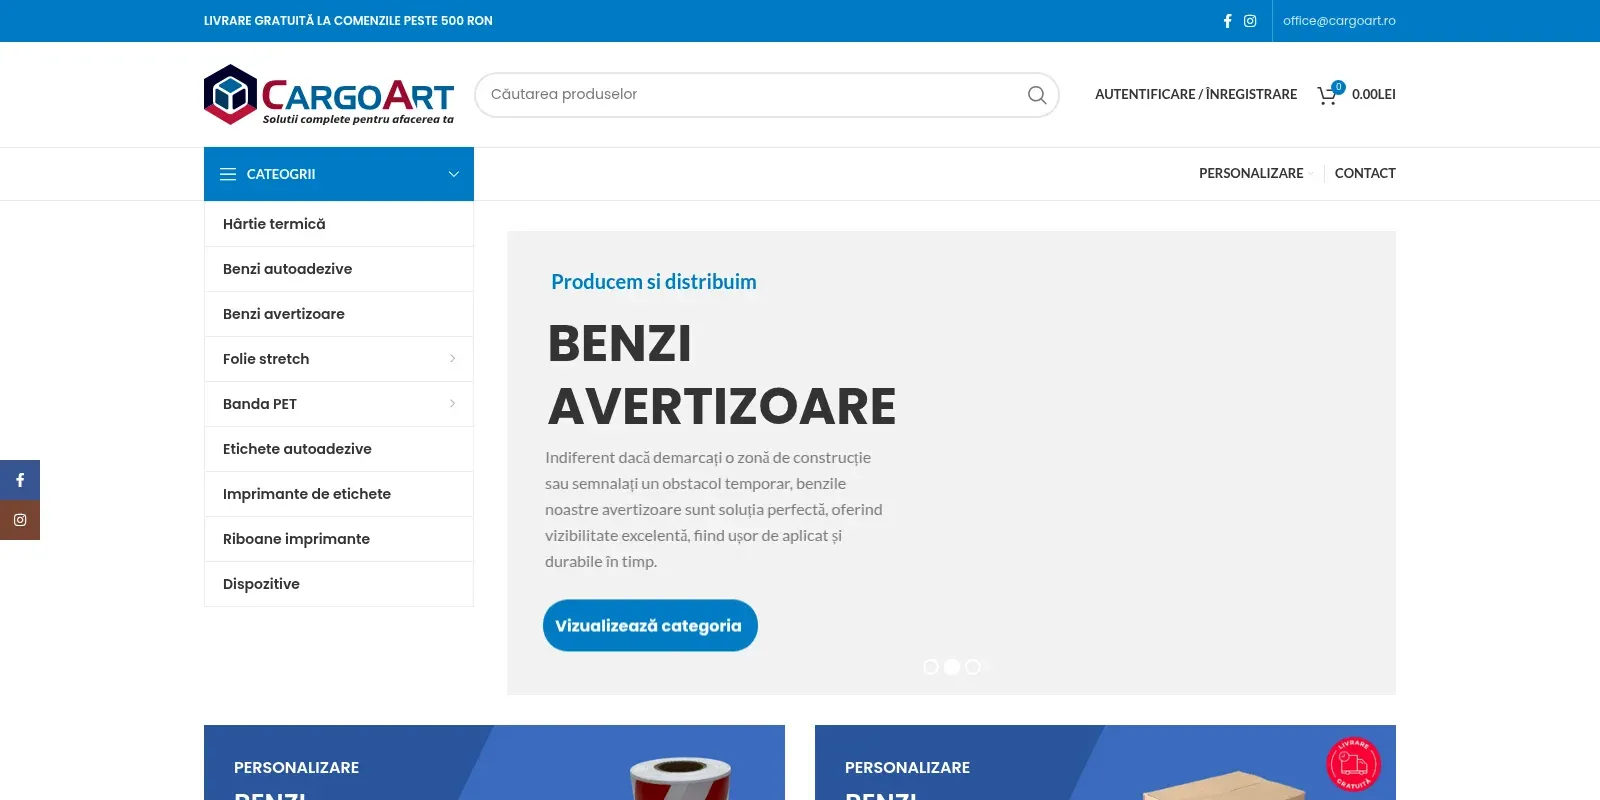
Cargoart — magazin de ambalaje cu benzi personalizate
Magazin WooCommerce pentru un producător și distribuitor de materiale de ambalat — role de hârtie termică, benzi adezive și avertizoare, folie stretch, benzi de legat, etichete și imprimante de etichete — inclusiv benzi imprimate personalizat, comandate online.
WordPressWooCommerceTemă copil WoodmartWPBakeryVezi studiul de caz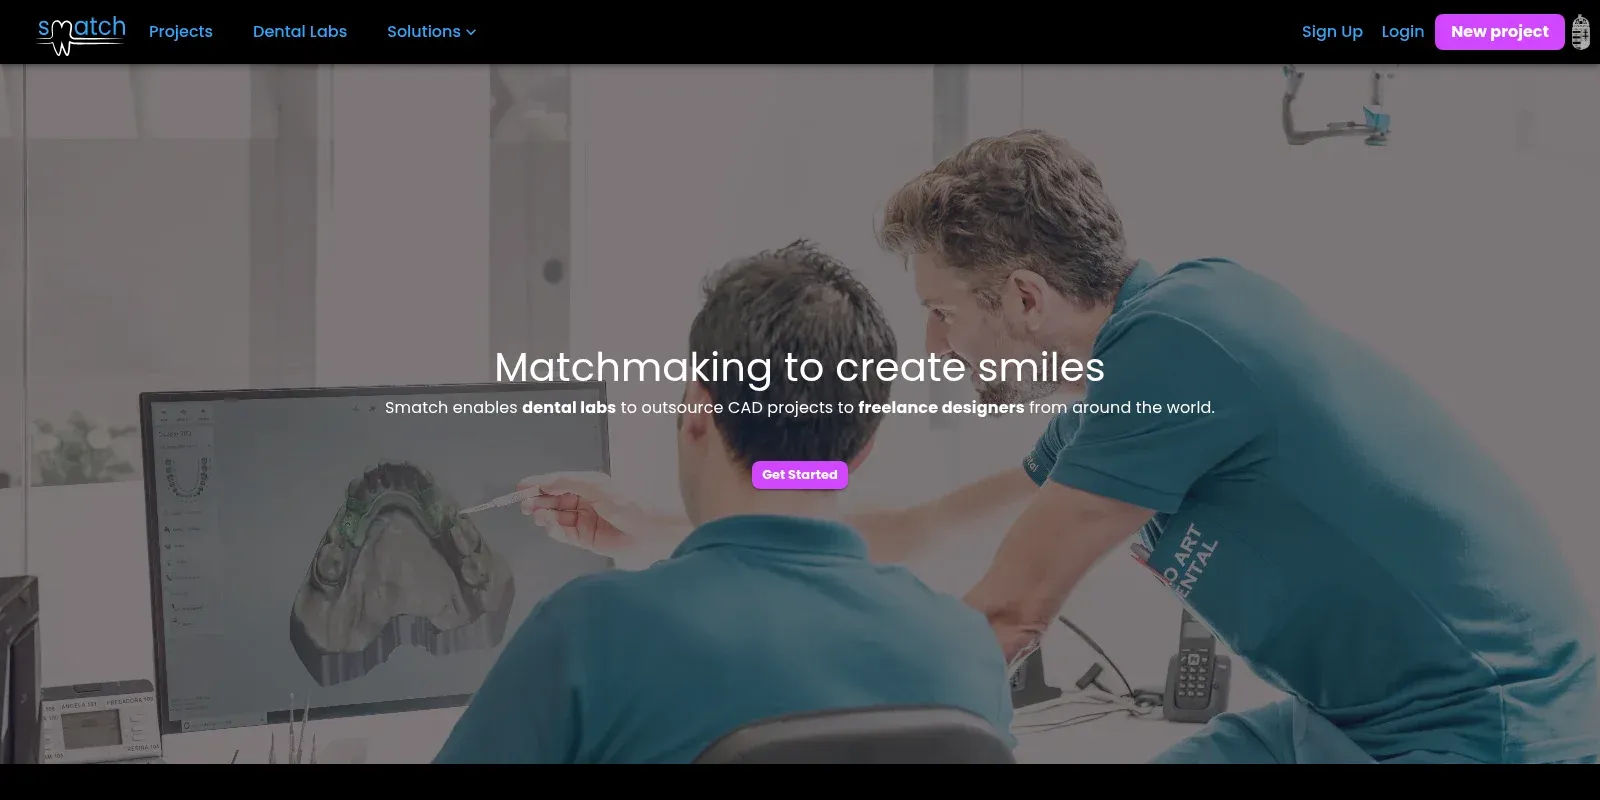
Smatch — marketplace global pentru design CAD dentar
O platformă cu două părți în care laboratoarele dentare publică lucrări de design CAD, iar designeri freelance din toată lumea licitează, livrează și sunt plătiți — cu previzualizare 3D, chat pe proiect și plăți pe etape.
Next.jsReactPrevizualizare 3D WebGLStripeVezi studiul de cazCere o ofertă
Descrie ce ai nevoie. Cererea ajunge la echipa noastră și îți răspundem pe email cu pasul următor.